

Los macrofósiles hallados por científicos refieren que hace unos siete mil años en Tehuacán, Puebla, y Guilá Naquitz, Oaxaca, inició la domesticación del maíz en México, donde se han identificado 64 razas de maíz, de las cuales 59 son nativas, que hacen posible preparar entre 600 y 700 platillos, incluida la tortilla, principal alimento de los mexicanos. Pero la historia encierra paradojas: el país que vio nacer a los maíces es cada vez más dependiente del exterior en grano amarillo para uso pecuario.
Pese a toda la riqueza genética, la cosmogonía, tradición, importancia económica y arraigo del maíz en la cultura mexicana, desde 1970 –con excepción de 1993–, México dejó de ser autosuficiente y a partir de 1994 –precisamente al inicio del Tratado de Libre Comercio de América del Norte, TLCAN, hoy T-MEC–, a la fecha, las importaciones del grano crecieron más del 1000%, casi e su totalidad de maíz amarillo.
Para el año comercial 2025-26 las importaciones de maíz de México alcanzarán 26.2 millones de toneladas (Mt), de acuerdo con el Departamento de Agricultura de los Estados Unidos (USDA, por sus siglas en inglés). El organismo no discrimina entre grano blanco o amarillo, pero la cotización de este último en la Bolsa de Chicago determina los precios para ambos en nuestro país, por el control y manejo de mercado que hacen las trasnacionales en importaciones y comercialización de la gramínea.
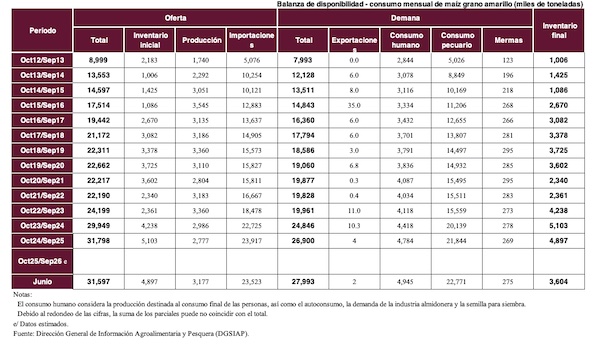
Datos preeliminares de la Dirección General del Servicio de Información Agroalimentaria y Pesquera (DGSIAP), de la Secretaría de Agricultura, indican que en dicho ciclo, México importará 23.5 Mt de maíz amarillo y 856 mil t de maíz blanco –donde nuestro país ha mantenido la autosuficiencia.
El USDA puntualiza que el maíz de origen estadounidense es un “pilar fundamental del suministro de granos forrajeros en México”, al abastecer 98% del grano, “gracias a su disponibilidad constante durante todo el año, calidad confiable, logística integrada y precios competitivos frente a otros orígenes”. Estima que 62 por ciento del maíz ingresa a México por vía ferroviaria, principalmente a través de Nuevo Laredo (Tamaulipas) y Ciudad Juárez (Chihuahua); y el 38 por ciento restante llega por barco, principal el puerto de Veracruz.
Productores agrícolas y analistas mexicanos han señalado en forma reiterada que las grandes empresas, en especial las trasnacionales, controlan el mercado de maíz y generan una competencia desigual al comprar grano barato estadounidense con fuertes subsidios –incluso con dumping–, que afecta directamente la comercialización de las cosechas de los agricultores mexicanos, quienes además, enfrentan problemas de competitividad, elevados costos de insumos, escasos apoyos o que se entregan a destiempo, y frecuentemente condiciones climáticas adversas para su producción.
La “mano visible del mercado” ha sido implacable con los productores de maíz de México. Entre las grandes importadoras y comercializadoras de maíz en México figuran el llamado cuarteto ABCD, Archer Daniels Midland (ADM) México; Bunge México; Cargill de México y Louis Dreyfus Company (LDC) México; en el rubro pecuario están Industrias Bachoco, Pilgrim’s Pride México, Grupo Viz /Sukarne, Kekén (Grupo Porcícola Mexicano), MaltaCleyton (ADM Animal Nutrition) y Purina; en la industria de la molienda y almidones, Ingredion México, Almex (Almidones Mexicanos); en la industria de harina de maíz y masa, quienes controlan el mercado son Gruma (Maseca) y Minsa.
El análisis del USDA remarca que las importaciones de maíz en México están “impulsadas principalmente por el crecimiento sostenido de la demanda de los sectores ganadero y de alimentos balanceados”. Refiere que entre octubre de 2025 y julio de 2026, las importaciones alcanzaron 21.4 Mt; el maíz de origen estadounidense representó 99 por ciento del total importados por las empresas instaladas en México, mientras que Brasil suministró el 1 por ciento restante. El maíz amarillo constituyó 98 por ciento de las importaciones, frente al 2 por ciento del maíz blanco.
El TLCAN-T-MEC marcó un punto de inflexión en las importaciones de maíz que hacen las grandes empresas a México, ya que éstas crecieron en forma exponencial. Según un estudio del Colegio de Posgraduados, para los años 1994, 1995 y 1997 superaron 2.2 Mt, en 1998 alcanzaron 4.7 Mt; en 1999 y 2000 oscilaron en 5 Mt y en el 2020 éstas se habían triplicado para llegar a 15.7 millones de t.
Para el año 2024 las compras de maíz al exterior de México sumaron 23.3 Mt y en 2025 fue de 24.7 Mt, según datos de la DGSIAP.
El USDA subraya: “el maíz estadounidense sigue siendo un pilar fundamental del suministro de granos forrajeros en México, gracias a su disponibilidad constante durante todo el año, calidad confiable, logística integrada y precios competitivos frente a otros orígenes”.
Desde hace 10 o 15 años México depende en casi 50% de su consumo aparente de grano comprado en el exterior, 95% procedente de Estados Unidos, que es al mayor productor en el mundo, aseveró el investigador de la Universidad Autónoma Chapingo (UACh), Romel Olivares Gutiérrez.
En el marco de la conmemoración del Día Nacional del maíz –que se conmemora este 29 de septiembre–, que se realizó este fin de semana en esa casa de estudios, el experto advirtió que la tendencia es que este comportamiento se eleve en los próximos años y
un país que depende de otro país para comer, está en serios problemas”.
Para reducir esta dependencia, consideró, México debe fortalecer su producción nacional, diversificar importaciones, que no es tan fácil; hay que fomentar el consumo de maíz nativo y revisar políticas comerciales, expuso.
El problema –subrayó– no es coyuntural; es estructural, no son respuestas de corto plazo, hay que trabajar para cambiar esta situación que nos tiene atados.
Producción en México
En 1994 la producción de maíz en México fue de 18.2 Mt (con rendimientos de 2.2 t por hectárea) y en el tiempo ha tenido un comportamiento variable, pero sin crecimientos notables. Según cifras de la DGSIAP para el año agrícola 2022-23 la producción de maíz (amarillo y blanco) sumó 28.1 Mt; sin embargo, el ciclo siguiente 2023-24 disminuyó a 23.4 Mt, debido a la intensa sequía que afectó el cultivo, principalmente en la zona noroeste del país; para el 2024-25 se ubicó en 23.1 Mt y para el 2025-26 se proyecta cerrrará en 24.4 Mt.
El USDA eleva un poco la expectativa al calcular que la producción de maíz de México para el año de comercial 2025/26 se ubicará en 24.9 Mt, “un repunte de casi el 8 por ciento impulsado por una mayor disponibilidad de agua para el maíz de riego del ciclo otoño-invierno”. Sin embargo, acota, “la producción proyectada es un 6 por ciento inferior al promedio de los últimos 10 años”.
 Para la cosecha 2026-27, el organismo estadounidense prevé que la producción de maíz de México será casi 2% menor, al alcanzar las 24.5 Mt, “debido a los patrones climáticos erráticos asociados con El Niño, la baja rentabilidad, los altos costos de los insumos y la continua competencia de las importaciones”. Pronostica que la superficie sembrada disminuirá 3%, unas 6.5 millones de hectáreas, ya que los agricultores reducirán la siembra en tierras arrendadas o optarán por cultivos con menores costos de insumos.
Por otra parte, Romel Olivares indicó que el rendimiento promedio de maíz en Estados Unidos es de 11.3 t(ha, en Argentina del 7.9 t/ha, en Brasil del 5.7 t/ha, mientras que en México de 3.5 t/ha, con un promedio mundial de 6 t/ha. “No destacamos por ser productivos”.
Crece el consumo de maíz
Al referirse a la disponibilidad de maíz en México, el USDA remarca que la recuperación de la producción de maíz blanco en el año comercial 2025/26, sumada a la persistencia de elevados niveles de importación de maíz amarillo y blanco estadounidense, ha contribuido a mantener una oferta de maíz relativamente alta. Este factor, junto con la evolución del tipo de cambio, ha mantenido los precios a pie de campo por debajo de los costos de producción”.
En cuanto al consumo del año comercial 2025/26, su estimación, es que éste aumentará casi 4 por ciento, alcanzando 51 Mt, “impulsado por el crecimiento sostenido de la demanda para alimentación animal y ganadería”. La retención de ganado que se mantenía en la frontera, debido a la plaga del gusano barrenador, ha contribuido al crecimiento de la demanda de maíz, que se requiere para alimentar a los animales en corral.
El USDA proyecta que el consumo total de maíz en el año comercial 2026/27 aumente casi 3 por ciento, alcanzando los 52,4 millones de toneladas métricas (MMT), por una mayor demanda de alimento para el sector ganadero, principalmente de la producción avícola y porcina.
Según el Consejo Nacional de Fabricantes de Alimentos Balanceados (CONAFAB), el maíz sigue siendo el principal ingrediente del alimento animal, representando más del 50 por ciento de la producción total de alimentos balanceados en 2026.
Las existencias finales de maíz en el año comercial 2025/26 aumentarán 1.3 por ciento, alcanzando 5,6 Mt impulsadas por una recuperación parcial de la producción nacional de maíz blanco. Sin embargo, prevé que para el año comercial 2026-27 disminuyan 20 por ciento, situándose en 4.5 Mt, lo que refleja una fuerte demanda para alimentación animal y el uso de inventarios para cubrir las necesidades de consumo, asegura el USDA.
A principios de septiembre de 2026, puntualiza el USDA, el precio del maíz blanco a pie de campo en la región del Bajío —que abarca Jalisco, Guanajuato y Michoacán— se situaba en aproximadamente 4 mil 600 pesos (270 dólares estadounidenses) por tonelada métrica, una cifra cerca de un 11% inferior a la del año anterior.
Dado que los precios a pie de campo se mantienen mayoritariamente por debajo de los costos de producción, los productores comerciales exigen apoyo gubernamental para aliviar la carga de la deuda y recuperar la rentabilidad”.
El investigador del Instituto Nacional de Investigaciones Forestales, Agrícolas y Pecuarias (INIFAP), Antonio Turrent Fernández, “agrónomo ilustre” por la UACh, ha insistido en que México tiene el potencial para producir 50 millones de toneladas de maíz para alimentar a 150 o 200 millones de mexicanos, ser autosuficiente y dejar de importar grano transgénico de Estados Unidos, aprovechando las ventajas naturales en el sur.sureste del país.
Para lograr lo anterior, se requiere de una política de Estado con un visión de mediano y largo plazo, donde participen las instituciones de gobierno y de investigación, como el Colegio de Postgraduados, la UACH y el INIFAP, la UNAM,,entre otras.
Los expertos coinciden en que para lograr la autosuficiencia de maíz en México se requieren políticas públicas que den certidumbre a los productores, en especial frente a las importaciones, grandes inversiones en infraestructura hidroagrícola, crédito, esquemas de mercado y de estímulo a la producción que garanticen un precio remunerativo, tanto a los pequeños como a los grandes agricultores,
Fuente original: https://imagenagropecuaria.com/2026/mexico-45-anos-sin-autosuficiencia-en-maiz-amarillo-importacion-aumento-1000-entre-1994-2026/


